 Italiano
 English
 Français
 Español
 Euskara
 Català
 Deutsch
 Nederlands
 Português
 Shqiptare
 Български
 Čeština
 Ελληνικά
 Hrvatski
 Magyar
 Македонски
 Polski
 Română
 Српски
 Slovenský
 Slovenščina
 Türkçe
 Русский
 Dansk
 Suomalainen
 Íslenskur
 Norsk
 Svenska
 Lombard
 Marchigiano
 Pugliese
 Romano
 Siciliano
 Toscano
 Veneto

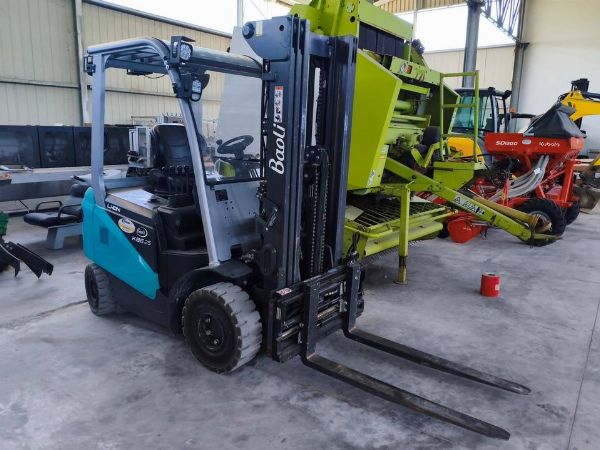


Vennita di beni strumentali pruvenenti di leasing
Serannu ammessi a pattiċipari a l’asta sulu soggetti giurìdici cun P.IVA e calificàbbili comu Aziendi e/o Prufissiunisti secunnu u d.lgs. 206/2005, appattenenti sulu ê siguenti catigurìi: Cummercianti dû stissu settoiri, rivennituri e rottamaturi. Pi pattiċipari a l’asta li soggetti giurìdici hannu puru l’ubbrihu di mannari na copia agghiurnata dâ visura camerali a: [email protected]
Li lotti n’asta sunnu suggetti a prezzu di riserva. In ogni casu, a fini dâ asta, li megghiu offerti ricevuti serannu suggetti a l’appruvazzioni dî committenti. Li committenti si risèrvanu puru di valutari li offerti arrivati sutta u prezzu di riserva.
LI PUNTATI FATTi SUNNU VINCURANTI E CUSTITUISCINU NU ’MPEGNU FURMALI DI ACQUISTU. SI SUCCEDI CA L’AGGIUDICAZZIUNI Ô MIGGHIU OFFIRENTI DECADE, A STISSA VINNI ATTRIBBUITA DI FILU Ô SUCCESSIVU MIGGHIU OFFIRENTI.
Talìari li cundizziuna specifichi di vennita pi aviri cchiù nfurmazzioni
Li lotti si vìnnunu “visti e piaciuti” comu sunnu e unni sunnu. La visioni è fortimenti cunsigliata.

