 Italiano
 English
 Français
 Español
 Euskara
 Català
 Deutsch
 Nederlands
 Português
 Shqiptare
 Български
 Čeština
 Ελληνικά
 Hrvatski
 Magyar
 Македонски
 Polski
 Română
 Српски
 Slovenský
 Slovenščina
 Türkçe
 Русский
 Dansk
 Suomalainen
 Íslenskur
 Norsk
 Svenska
 Lombard
 Marchigiano
 Pugliese
 Romano
 Siciliano
 Toscano
 Veneto

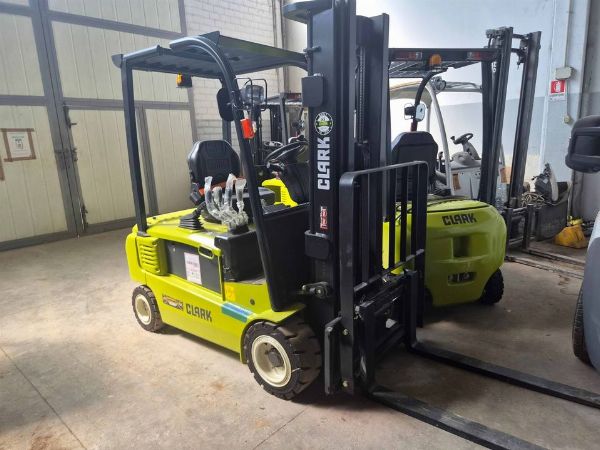
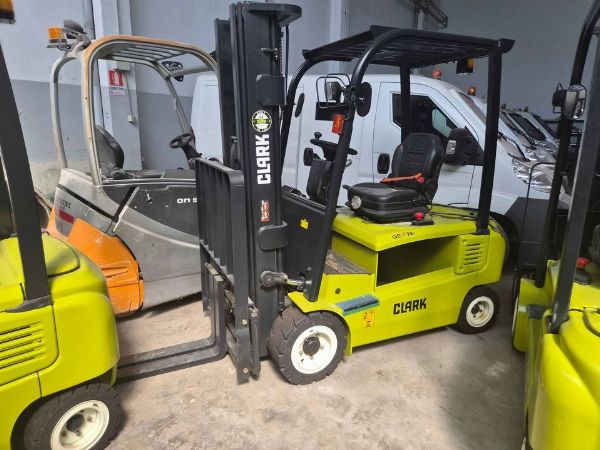
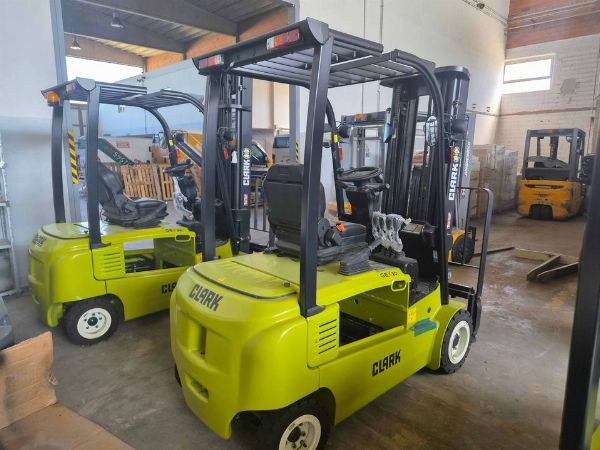

Vennite de bene strumendale proveniende da leasing
All’asta s’avvicinene sulo i suggette giuridiche ca tenene la P.IVA e ca se ponne chiamà Aziende e/o Professioniste secunne u d.lgs. 206/2005, appundate sulo a ste categurie: Commerciande de settore, rivenditore e rottamatore. Pe partecipà all’asta, sti suggette giuridiche onne purtà puru n’acchiuje aggiornete d’a visura camerale a: [email protected]
Li lotte 'n vendita onne u presse de riserve. A fine asta, le megghie offerte arrivate, onne essere appruvate da li committende. Li committende se riservene puru de guardà e valutà le offerte arrivate sotte u presse de riserve.
LE PUNTATE FATTE SO’ VINCOLANDE E FACENE NASCERE N’IMPEGNE FORMALE D’ACQUISTE. SI PE CASU L’AGGIUDICAZIONE A CHIDDE CA HA FATTE L’OFFERTA CCHIÙ AUDE DECADE, ALLORA L’AGGIUDICAZIONE PASSA SUBBETE, SENZA FINE, A CHIDDE CA VIENE SUBBETE DOPE CU L’OFFERTA CCHIÙ AUDE SUCCESSIVE.
Guardateve le condizioni specifiche de vendita pe sapenne de cchiù
Li lotte se vennene “viste e piaciute” com’ so’ mo. Annà a vederle è fortemente cunsigliate.